Par où commencer avec l’IA · Premier workflow n° 2
Un assistant de contrôle des notes de frais, introduit en deux étapes : il prépare d’abord un avis pour le contrôleur, puis valide seul les notes conformes sous un seuil défini.
Un premier usage de l’IA n’a pas besoin d’être spectaculaire. Il doit surtout être suffisamment délimité pour être testé, mesuré et amélioré.
Les notes de frais réunissent les quatre critères d’un bon premier workflow : elles sont répétées souvent, ont un porteur clair, appellent un livrable net — un avis motivé — et constituent un irritant déjà ressenti, côté contrôle comme côté collaborateurs.
Le cas n’est à faible risque que dans un périmètre strict :
L’assistant contrôle chaque note contre une politique de dépenses que l’entreprise possède déjà. Le risque ne disparaît pas. Il devient plus visible, mesurable et gouvernable lorsque les règles, le périmètre et les seuils de transmission sont définis.
Clarifier plafonds, justificatifs exigés et cas d’exception, attribuer un propriétaire à chaque règle et dater sa version. L’outil vient ensuite.
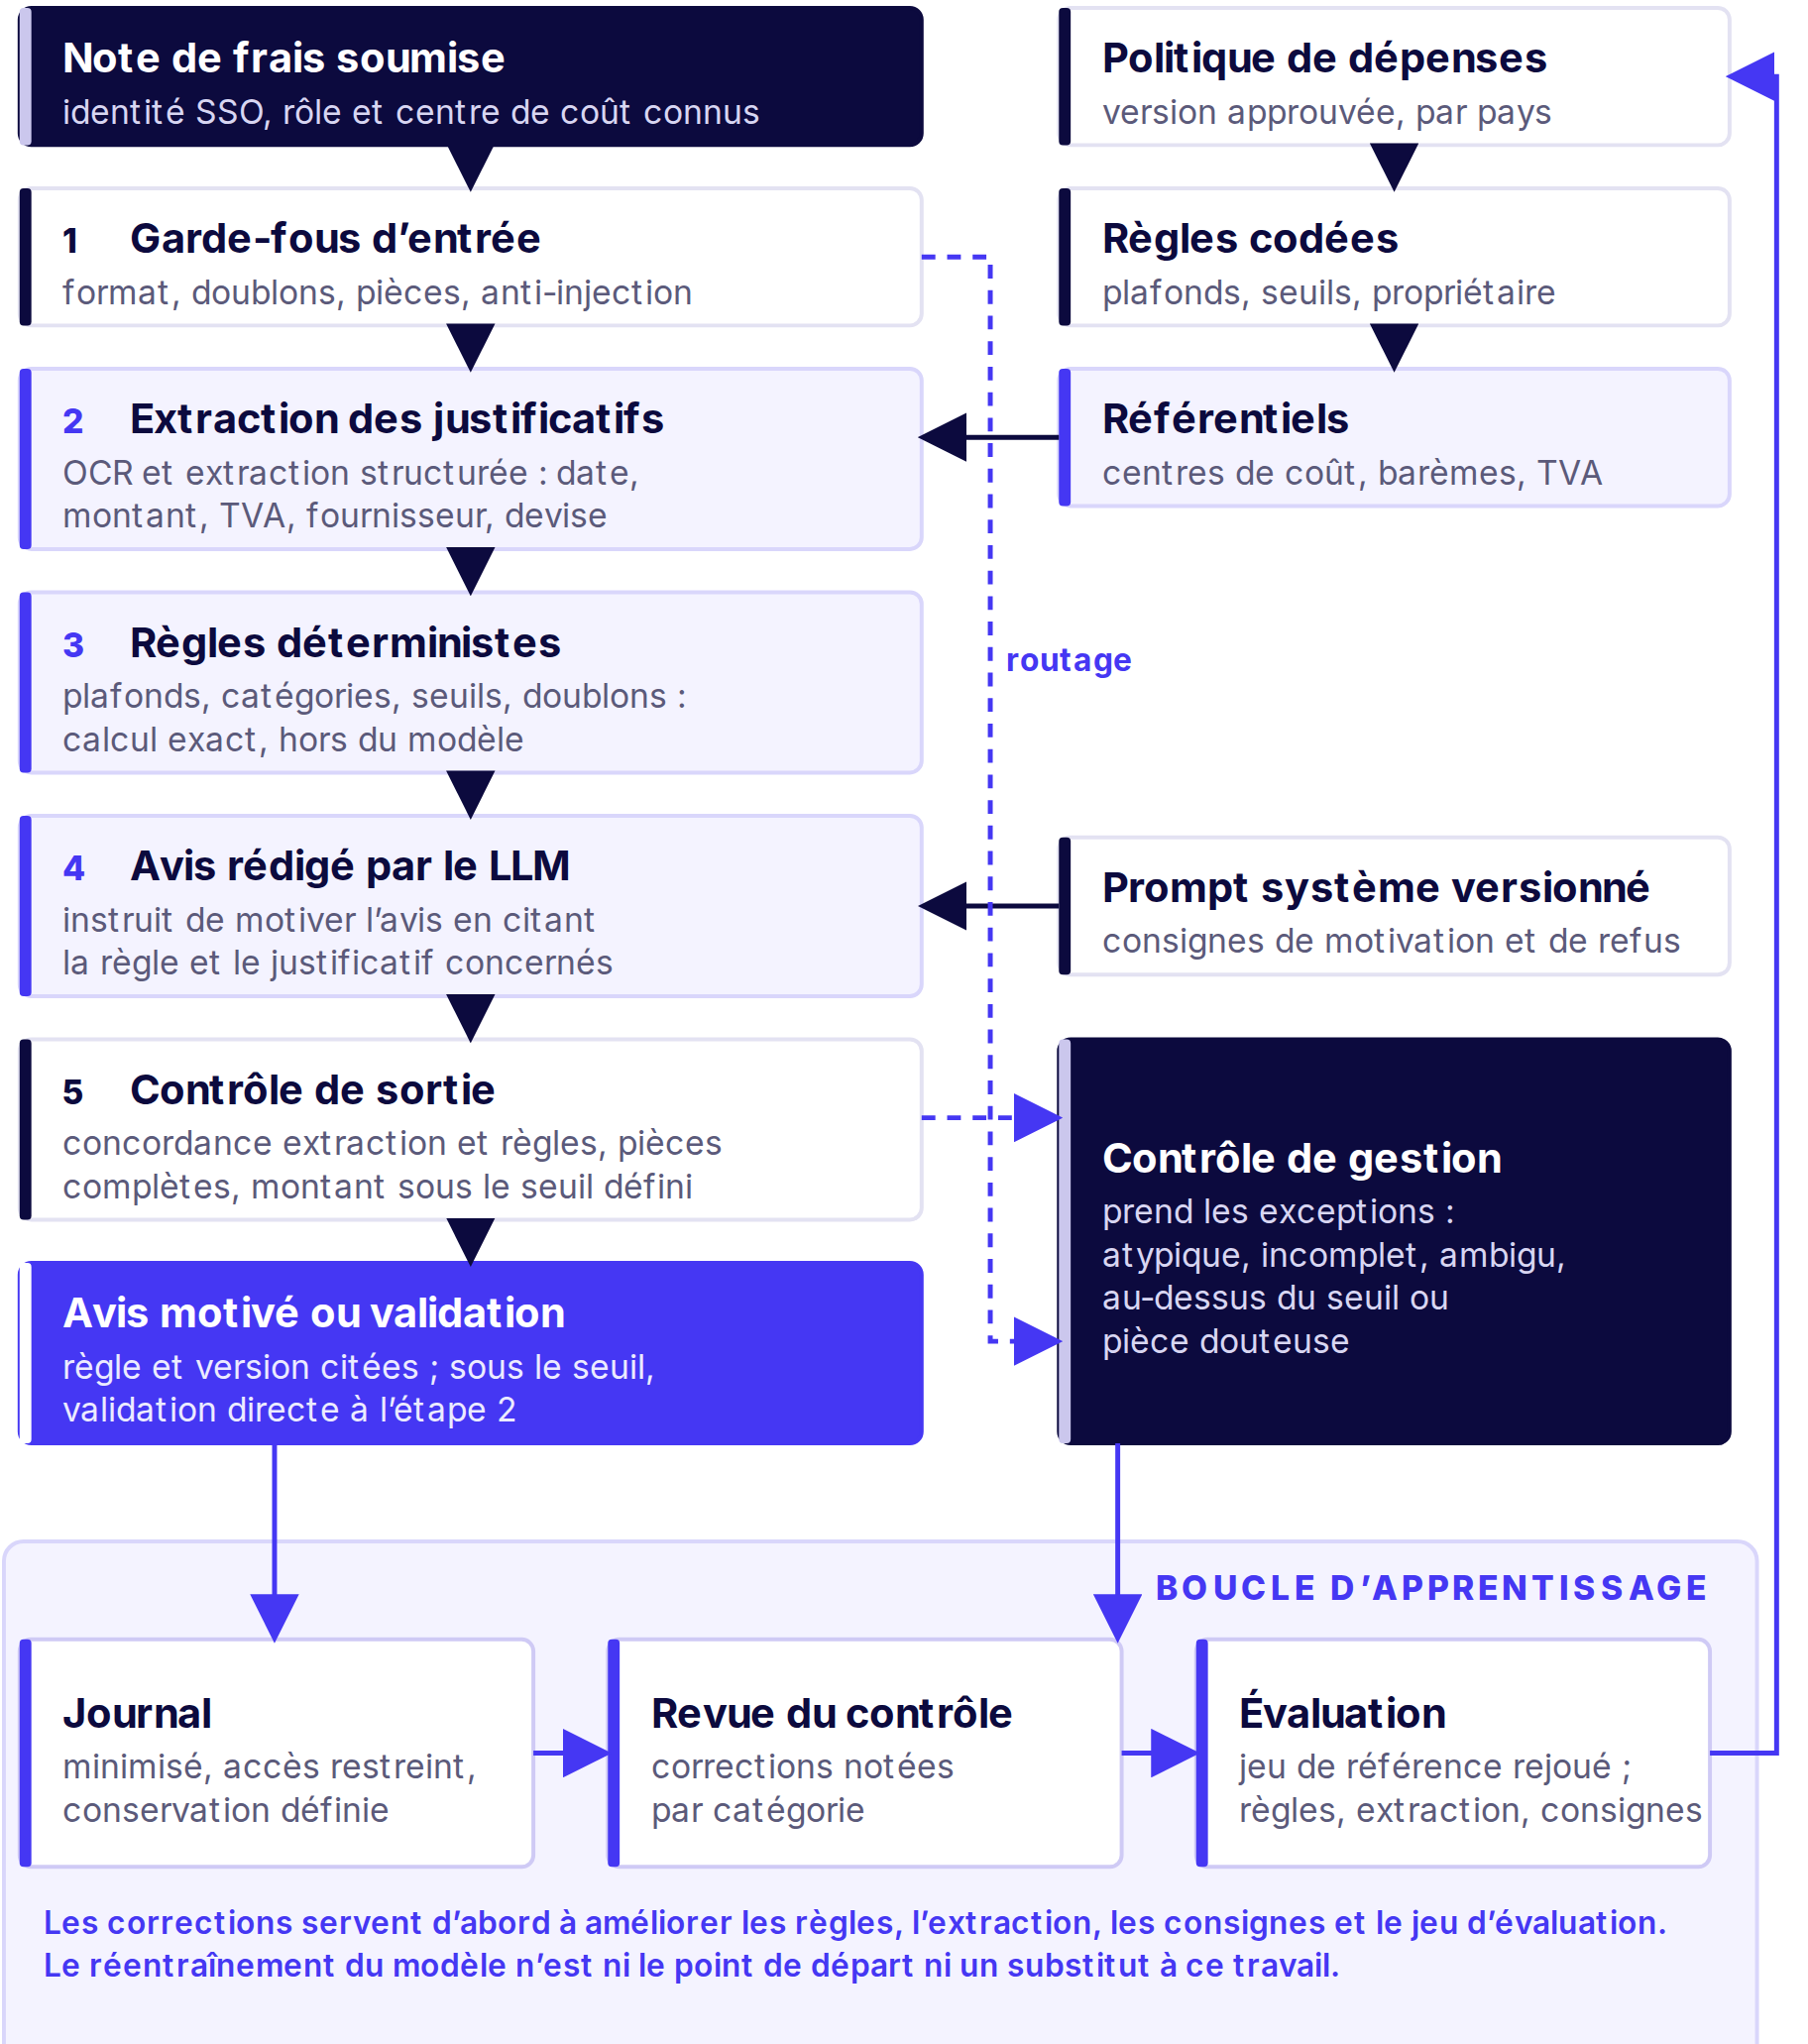
L’assistant lit les justificatifs, applique les règles de la politique et prépare un avis motivé qui cite la règle concernée. Le contrôleur valide, corrige ou demande une pièce. Chaque correction est notée, catégorie par catégorie.
Il valide seul les notes dont la catégorie est autorisée, les justificatifs lisibles et concordants, et le montant sous le seuil fixé. Il transmet au contrôle de gestion les notes atypiques, incomplètes ou ambiguës, les pièces douteuses et les montants au-delà du seuil.
Le passage à l’étape 2 ne devrait pas être décidé à l’avance. Il dépend de ce que le contrôle observe durant l’étape 1 : la justesse des avis proposés, les corrections nécessaires et la capacité du système à reconnaître les notes qui sortent de son périmètre.
Les frais de transport peuvent passer à l’étape 2 pendant que les repas d’affaires restent à l’étape 1.
Extraction structurée des justificatifs, règles déterministes pour les plafonds et les seuils, avis rédigé par un LLM instruit de citer la règle et la pièce, garde-fous d’entrée et de sortie avec transmission au contrôle de gestion. Une boucle d’apprentissage relie le journal, la revue du contrôle et le jeu d’évaluation.
Les contrôles nécessaires avant toute réponse autonome :
Les corrections servent d’abord à améliorer les règles, l’extraction, les consignes et le jeu d’évaluation. Le réentraînement du modèle n’est ni le point de départ ni un substitut à ce travail.
L’objectif n’est pas de retirer le contrôle aux équipes financières. Il est de réduire le délai de remboursement des notes conformes, d’éviter que les mêmes vérifications soient refaites à la main et de consacrer le temps du contrôle aux dépenses qui demandent du contexte et un jugement.
Cas illustratif : société fictive, chiffres donnés comme ordres de grandeur. Sergio Castagna Consulting est membre de l’OpenAI Partner Network et partenaire enregistré du Google Cloud Partner Network ; le choix d’un outil intervient après le choix du problème.
La question utile n’est pas : « Quel outil faut-il acheter ? » Elle est : « Quel travail répété pouvons-nous faire assister, mesurer, puis déléguer de manière contrôlée ? »
Recevoir les publications
Un e-mail par parution, désinscription en un clic.